தலைகீழாகத் தெரியும் உலகம்
நாம் வாழும் உலகம் சந்தையை மையமாகக் கொண்டது. அதாவது, உலகின் பெரும்பாலான மக்கள் - உற்பத்தியாளர்களாகவோ தொழிலாளர்களாகவோ - தங்களது உழைப்பின் பலனைச் சந்தையில் விற்கின்றனர். இந்தச் சந்தைப் பரிவர்த்தனையின் அடிப்படையிலேயே அவர்கள் வாழ்க்கை நடத்துகின்றனர்.
 இத்தகைய ஓர் உலகத்தை "மயக்கங்களின் உலகம்" என்கிறார் மார்க்ஸ். ஏன்?
சரக்குகளின் பரிவர்த்தனைக்கு அடிப்படையாக உள்ளது பணம். அது சரக்குகளின் மதிப்பின் (சமூக உழைப்பின் அளவு) வெளிப்பாடாகும்.
- பணத்தின் மூலமான சரக்குப் பரிவர்த்தனை, மனிதர்களுக்கு இடையிலான உறவைப் பொருட்களுக்கிடையிலான உறவாக மாற்றி விடுகிறது. இன்னும் பல நடைமுறை உண்மைகளைத் தலைகீழாகக் காட்டுகிறது.
- பணம் மூலதனமாக மாறும்போது இந்த மயக்கம் மேலும் அதிகரிக்கிறது. மூலதனம் தானாகவே அதிக மதிப்பை (மனித உழைப்பை) உருவாக்குவது போன்ற தோற்றம் அதில் ஏற்படுகிறது.
- இந்த மயக்கங்களின் உச்சகட்டமாக இருப்பவை - உலகளாவிய உற்பத்தி, உலகளாவிய சந்தை, உலகளாவிய முதலீடுகள் முதலியவற்றிலிருந்து தோன்றிய உலகளாவிய மூலதனப் பாய்ச்சலும் நிதி மூலதனப் பரிவர்த்தனைகளும் ஆகும். இதில் மிகக் குறைந்த அளவு உற்பத்தி நடவடிக்கைகளில் ஈடுபடும் நாடுகளில் (அமெரிக்கா, மேற்கு ஐரோப்பா, ஜப்பான்) அதிக மதிப்பு (உழைப்பு) உருவாவது போலவும், பெரும் எண்ணிக்கையிலான தொழிலாளர்கள் உழைத்துப் பொருட்களை உற்பத்தி செய்யும் நாடுகள் (வியட்நாம், வங்கதேசம், மெக்சிகோ முதலிய நாடுகள்) ஏழை நாடுகளாகவும் தோற்றமளிக்கின்றன.
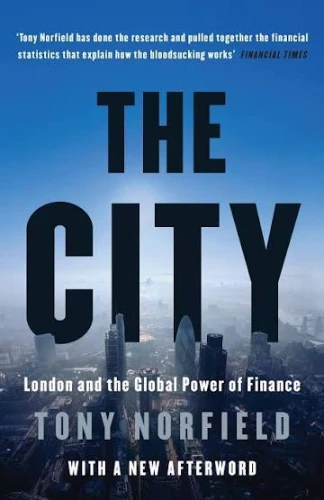
இந்த உலகளாவிய நிதி அமைப்பு எவ்வாறு செயல்படுகிறது என்பதை மார்க்சியக் கண்ணோட்டத்தில் விளக்கும் முக்கியமான புத்தகங்களில் ஒன்று, டோனி நார்ஃபீல்ட் எழுதிய The City: London and the Global Power of Finance.
உலகின் வல்லாதிக்க நாடுகளின் ஒன்றான பிரிட்டன் எதை உற்பத்தி செய்கிறது?
80 ஆண்டுகளுக்கு முன்பு வரை நம் நாடான இந்தியா உட்பட உலகின் கால் பகுதியைத் தனது காலனியாக ஆண்டு வந்த நாடு பிரிட்டன். இன்றைக்கு அது என்னவாக இருக்கிறது? அதன் கீழ் சுரண்டப்பட்டு வந்த இந்தியா உள்ளிட்ட காலனிய நாடுகள் அரசியல் சுதந்திரம் அடைந்த பிறகு, பிரிட்டன் தனது உலகளாவிய வல்லாதிக்கத்தை எவ்வாறு தக்கவைத்திருக்கிறது?
ஏறத்தாழ 30 ஆண்டுகளுக்கு முன்பு, நான் ஒரு பிரித்தானிய நிறுவனத்தில் வேலை செய்யும்போது மேலே சொன்ன கேள்விகளைப் புரிந்து கொள்ள முயன்றேன். அந்நிறுவனத்தில் பணிபுரிந்த வாரன் என்பவரிடம், "பிரிட்டன் உலக அளவில் தனது முதன்மையைத் தக்கவைத்துக்கொள்ளும் வகையில் எதை உற்பத்தி செய்கிறது?" என்று கேட்டேன்.
அதற்கு அவர் மீன்பிடித்தல், ஓரளவு வேளாண்மை (அந்த ஊர் மக்களுக்குத் தேவையான உணவில் மிகச்சிறிய பகுதியை மட்டுமே இது நிறைவு செய்கிறது), பல்கலைக்கழகங்கள், ஒரு சில ஆயுத உற்பத்தி நிலையங்கள், உயர்தொழில்நுட்பக் கருவிகளின் உற்பத்தி கொண்ட ஒரு பட்டியலைக் கூறினார்.
"ஆனால், பிரிட்டனின் ஆதிக்கம் இதைவிடப் பல மடங்கு அதிகமாக இருக்கிறதே! அதற்குக் காரணம் என்ன? அது எப்படிச் செயல்படுகிறது?" என்று மீண்டும் கேட்டேன்.
வாரன் அதற்கு "இலண்டன் சிட்டி" என்று பெருமையாகப் பதிலளித்தார்.
இலண்டன் சிட்டி பிரிட்டனுக்கு என்ன செய்கிறது என்பதை என்னால் அப்போது முழுமையாகப் புரிந்துகொள்ள இயலவில்லை. அதற்குப் பல ஆண்டுகளுக்குப் பிறகு, டோனி நார்ஃபீல்டின் நூலைப் படித்தபோது இது தொடர்பான ஒரு முழுமையான விளக்கம் கிடைத்தது.
"சிட்டி" என்ற சொல்லின் மயக்கம்
"சிட்டி" என்றால் பொதுவாக மாநகரம் என்று பொருள். ஆனால், இலண்டன் மாநகரத்தினுள் இருக்கும் ஒரு குறிப்பிட்ட பகுதியே "சிட்டி" என்று அழைக்கப்படுகிறது. அதாவது, சிட்டி என்பது இங்கு மும்பை, சென்னை, நியூயார்க் போன்ற மாநகரங்களைக் குறிக்கும் பொதுப்பெயர் அல்ல. மாறாக, இலண்டனில் உள்ள ஒரு குறிப்பிட்ட பகுதிக்கான குறிப்பான பெயர்.
இந்தப் பெயர் மயக்கம் எளியதல்ல. ‘சிட்டி’ என்ற சொல் ஒரு புவியியல் இடத்தை மட்டும் குறிக்கவில்லை. இது நிதித்துறை அதிகாரத்தைக் குறிக்கிறது. இது இன்றைய நாடுகடந்த முதலாளித்துவ உலகின் ஓர் ஆதிக்க மையம்.
இலண்டனில் உள்ள ‘சிட்டி’ என்ற இந்தப் பகுதி முழுவதும் பன்னாட்டு வணிக வங்கிகளும், முதலீட்டு வங்கிகளும், காப்பீட்டு நிறுவனங்களும், பங்குச் சந்தை மற்றும் கடன் பத்திரச் சந்தைகளும் அமைந்துள்ளன.
இலண்டன் சிட்டியின் பணி என்ன? உலகளாவிய உற்பத்திக்கு உலகளாவிய சரக்குப் பரிவர்த்தனை தேவை. அதற்கு உலகளாவிய பணப் புழக்கமும் மூலதனப் பாய்ச்சலும் தேவை. இந்த மூன்றும் ஒன்றையொன்று இயக்குகின்றன. இந்தச் சுழற்சிக்கான நிதி மையமாகச் செயல்படுவது இலண்டன் சிட்டி.
இரண்டாம் உலகப் போருக்குப் பின், உலக முதலாளித்துவத்தின் தலைமைப் பாத்திரத்தை அமெரிக்காவிடம் பறிகொடுத்த பிறகு, இலண்டன் தனக்கென ஒரு தனித்துவமான இடத்தை எவ்வாறு உருவாக்கிக்கொண்டது? அதற்குப் பிரித்தானிய அரசு எடுத்த நடவடிக்கைகள் என்னென்ன? அமெரிக்காவிலும் உலகின் பிற பகுதிகளிலும் ஏற்பட்ட மாற்றங்கள் இதனை எவ்வாறு தூண்டின?
இந்தக் கேள்விகளுக்கு விடையளிக்கிறது டோனி நார்ஃபீல்டின் புத்தகம்.
டோனி நார்ஃபீல்ட்
டோனி நார்ஃபீல்ட் இலண்டன் சிட்டியில் உள்ள பல்வேறு முதலீட்டு வங்கிகளில் 20 ஆண்டுகளுக்கு மேல் பணியாற்றியவர். முதலாளித்துவத்துக்கு எதிரான கருத்தைக் (“organising society on capitalist principles was a bad idea”) கொண்டிருந்த அவர், ஓர் இளம் பட்டதாரியாகத் தனது பிழைப்புக்காக இலண்டன் சிட்டியில் வேலை செய்யத் தொடங்கினார்.
தனது நேரடி அனுபவத்தையும் இலண்டன், சிங்கப்பூர், ஹாங்காங், துபாய் முதலிய நிதி மையங்களைப் பற்றிய ஆய்வுகளையும் இணைத்து, இன்றைய உலகப் பொருளாதாரத்தில், நாடுகடந்த நிதி மூலதனத்தின் பாத்திரத்தையும், அது உற்பத்தித் துறையுடனும் சந்தைப்படுத்தலுடனும் கொண்டிருக்கும் (அல்லது கொண்டிருக்காத) தொடர்புகளையும் மார்க்சிய அடிப்படையில் விளக்குகிறார்.
இலண்டன் என்பது ஏதோ வாழ்ந்து கெட்ட முன்னாள் ஏகாதிபத்திய நாட்டின் தலைநகரம் மட்டுமல்ல; மாறாக, அது அமெரிக்கா தலைமையிலான உலக முதலாளித்துவ அமைப்பின் நாடு கடந்த நிறுவனங்களின் கட்டமைப்புக்கு, ஒரு மையமான, தனித்துவமான பாத்திரத்தை ஆற்றுகிறது என்பதை நிறுவுவதே அவரது முக்கிய நோக்கமாகும்.
டோனி நார்ஃபீல்ட் மூன்று முக்கியமான கருத்துகளை முன்வைக்கிறார்:
1. முதலாவதாக, மிகவும் ஆற்றல் வாய்ந்த ஒரு சில நாடுகளின் தொகுப்பு, உற்பத்தி, வணிகம், முதலீடு மற்றும் நிதித்துறை உறவுகளில் உலக அளவில் மேலாதிக்கம் செலுத்துகின்றது. "உலகில் சுமார் 200 நாடுகள் உள்ளன; ஆனால் அவற்றில் சுமார் 20 மட்டுமே உலக அரங்கில் ஆதிக்கம் செலுத்துகின்றன. அவற்றுக்கிடையே கூட ஒரு படிநிலை அடுக்கு உள்ளது." (பக்கம் 15). உலகம், சுரண்டும் ஏகாதிபத்திய நாடுகளாகவும், சுரண்டப்படும் மூன்றாம் உலக நாடுகளாகவும் பிளவுபட்டுள்ளது என்று லெனின் 100 ஆண்டுகளுக்கு முன் வைத்த ஏகாதிபத்தியங்கள் பற்றிய வகுத்துரைப்பின் இன்றைய வடிவம் இது.
2. இரண்டாவதாக, பெரும்பாலான பொருளாதார அறிஞர்கள் கருதுவது போல, நிதித்துறை என்பது "உண்மைப் பொருளாதாரத்தின்" அருகில் அல்லது அதற்கு மேல் தனியாக அமர்ந்திருக்கவில்லை; அது அனைத்துப் பொருளாதாரச் செயல்பாடுகளையும் ஊடுருவியுள்ளது. "நிதித்துறை என்பது முதலாளித்துவப் பொருளாதாரத்தின் பிரிக்க முடியாத ஓர் அங்கம். நமது விருப்பத்தின் பேரில் அகற்றிவிடக்கூடிய ஒரு விலகல் அல்ல அது; முதலாளித்துவ உடலைப் பீடித்துள்ள புற்றுநோயைப் போல அறுவைசிகிச்சை செய்து அகற்றிவிடவும் முடியாது. அது முதலாளித்துவ உலகின் நரம்பு மண்டலமாகவே அமைகிறது. நாடுகடந்த நிதித்துறை இல்லாமல் இக்கால முதலாளித்துவம் இயங்க முடியாது." (பக்கம் 14).
3. மூன்றாவதாக, நெருக்கடிக் காலங்களில் மட்டுமல்லாமல், ஒவ்வொரு நாளுமே நாடுகடந்த நிதித்துறை அமைப்பு வல்லரசுகளின் நலனுக்காகவே செயல்பட்டுக்கொண்டிருக்கிறது (பக்கம் 18).
நூலின் உள்ளடக்கம்
இந்த நூலில் முன்னுரையும் ஒன்பது இயல்களும் உள்ளன:
1. பிரிட்டன், நிதித்துறை, உலகப் பொருளாதாரம்
2. ஆங்கிலேய-அமெரிக்க அமைப்புமுறை
3. நிதித்துறையும் வல்லரசு நாடுகளும்
4. வல்லாட்சியும் ஒட்டுண்ணித்தனமும்
5. உலகப் படிநிலை வரிசை
6. இலாபமும் நிதித்துறையும்
7. ஏகாதிபத்திய வலைப்பின்னல்
8. பூதத்தின் வயிற்றுக்குள்
9. நீடிக்கும் நலன்கள், இடைக்காலக் கூட்டாளிகள்
பிரிட்டனின் உலகளாவிய செல்வாக்கின் மையமாக இருப்பது இலண்டன் சிட்டியை மையமாகக் கொண்ட யூரோ-சந்தை. இதைப் பற்றி ஆங்கிலேய-அமெரிக்க அமைப்பு முறை என்ற இயல் 2 இல் டோனி நார்ஃபீல்ட் விளக்குகிறார்.
யூரோ-சந்தை என்றால் என்ன? – "யூரோ" என்ற சொல்லின் பொருள்மயக்கம்
2025-இல், உலகின் 500 பெரிய நிறுவனங்கள் இணைந்து $41.7 டிரில்லியன் வருமானம் ஈட்டின. இது உலகின் மொத்த உற்பத்தியில் மூன்றில் ஒரு பங்காகும். இவற்றின் உலகளாவிய நாடுகடந்த செயல்பாடுகளுக்கு அடிப்படையான பணச்சந்தையின் மையம் நியூயார்க்கிலோ, பிராங்பர்ட்டிலோ, டோக்கியோவிலோ இல்லை; அது இலண்டனை மையமாகக் கொண்டுள்ளது. இது நாடுகடந்த நிதி அமைப்பாக வரலாற்றில் வளர்ச்சியடைந்துள்ளது
யூரோ-டாலர் சந்தை: அமெரிக்காவுக்கு வெளியே டாலர் நாணயத்தில் நடைபெறும் வங்கி நடவடிக்கைகளைக் குறிக்கிறது.
யூரோ-நாணயச் சந்தை: எந்த ஒரு நாட்டின் நாணயத்திலும், அந்நாட்டின் எல்லைக்கு வெளியே நடைபெறும் வைப்புகள் மற்றும் கடன்களின் பரந்த சந்தையைக் குறிக்கிறது.
யூரோ-சந்தை: வைப்புகள், வங்கிக் கடன்கள், பன்னாட்டுக் கடன் பத்திரங்கள், பெறுமதி பந்தயக் கருவிகள் உள்ளிட்ட பல்வேறு நிதி நடவடிக்கைகளை உள்ளடக்கிய பன்னாட்டு, நாடுகடந்த நிதி அமைப்பைக் குறிக்கிறது.
ஒரு டாலர் வைப்புத்தொகை அமெரிக்காவுக்கு வெளியே உள்ள ஒரு நாட்டில் இருந்தால், அது அமெரிக்க வங்கித்துறைக்கு வெளியே உள்ள டாலர் வைப்பாகும்.
எளிய எடுத்துக்காட்டு: நான் சீனாவில் வேலை செய்யும்போது, இந்தியாவில் உள்ள ஐ.சி.ஐ.சி.ஐ. வங்கியில் டாலர்களை டெபாசிட் செய்திருந்தேன். அந்த வைப்பு இந்தியாவில் இருந்தாலும், டாலரில் இருந்ததால் நிதித்துறையின் வரையறைப்படி, இது அமெரிக்காவுக்கு வெளியே உள்ள டாலர் வைப்பு - அதாவது யூரோ-டாலர் வைப்பு.
எனவே, "யூரோ" என்பது இங்கு புவியியல் பொருளில் ஐரோப்பாவைக் குறிக்கவில்லை. மைசூர் போண்டாவுக்கும் மைசூருக்கும் இடையிலான தொடர்பைப் போன்றதே யூரோ டாலருக்கும் ஐரோப்பாவுக்கும் இடையேயான தொடர்பு. சிங்கப்பூர், ஹாங்காங், துபாய், டோக்கியோ என எந்த ஊரிலும் வேறொரு நாட்டின் நாணயத்தில் வைப்புகள் வைக்கப்பட்டாலும், அது யூரோ-சந்தைக்கான அடித்தளத்தை உருவாக்குகிறது.
இவ்வாறாக, "சிட்டி" என்ற சொல்லைப் போலவே "யூரோ" என்ற சொல்லும் முதலாளித்துவ உலகில் ஒரு புதிய பொருளைப் பெறுகிறது.
யூரோ-சந்தையின் பரிமாணம்
அமெரிக்காவிற்கு வெளியே உள்ள கடனாளிகளுக்கான வங்கிக் கடன்களையும் சர்வதேசக் கடன் பத்திரங்களையும் சேர்த்து,யூரோ-டாலர் நாணயக் கடன் 2026 மார்ச் இறுதியில் $14.7 டிரில்லியனாக இருந்தது. இந்த எண்ணைப் புரிந்துகொள்ள, இந்தியாவின் ஜி.டி.பி-யான சுமார் $4 டிரில்லியனுடன் இதனை ஒப்பிட்டுப் பார்க்கலாம்.
இந்த யூரோ-சந்தையின் தனித்துவம் என்ன?
யூரோ-சந்தையின் தனித்துவம், அது எந்த ஒரு நாட்டின் உள்நாட்டு நிதிச் சந்தையாகவும் முழுமையாக செயல்படுவதில்லை என்பதுதான். பரிவர்த்தனைகள் பல்வேறு நாடுகளின் வங்கி அமைப்புகளின் கீழ் நடைபெறுகின்றன. ஆனால், டாலரில் (அல்லது வேறு ஒரு நாணயத்தில்) நடைபெறும் நடவடிக்கை அமெரிக்காவின் (அல்லது குறிப்பிட்ட நாணயத்தை வெளியிடும் நாட்டின்) உள்நாட்டு வங்கி முறைக்குள் நடைபெற வேண்டிய தேவையில்லை. இந்த நாடுகளின் எல்லை தாண்டிய அமைப்பு முறை யூரோ சந்தைக்குத் தனித்துவமான நெகிழ்வுத்தன்மையைத் தருகிறது.
அமெரிக்காவில் உள்ள வைப்பு அமெரிக்க ரிசர்வ் வங்கியின் கட்டுப்பாடுகள், ரிசர்வ் தேவைகள், வைப்புக் காப்பீடு ஆகிய அனைத்துக்கும் உட்பட்டது. யூரோ-டாலர் பரிவர்த்தனைகள் அமெரிக்க டாலரைப் பயன்படுத்துவதால், அமெரிக்க வங்கிகளுடன் தொடர்பு கொண்டிருக்கலாம். ஆனால், இலண்டனில் உள்ள டாலர் வைப்பு அமெரிக்க ரிசர்வ் வங்கியின் கட்டுப்பாடுகளுக்கு உட்பட்டது அல்ல. இதுவே யூரோ-சந்தையின் மைய அம்சமாகும்.
யூரோ-டாலர் சந்தையை அமெரிக்கா கட்டுப்படுத்த இயலும் என்றாலும், அது உலகளாவிய டாலர் பயன்பாட்டை விரிவுபடுத்தியதாலும் பன்னாட்டு நிறுவனங்களின் நலனுக்கு சேவை செய்ததாலும் அமெரிக்க அரசு யூரோ-டாலர் சந்தையைக் கட்டுப்படுத்த முயலவில்லை.
இந்த யூரோ-சந்தை எப்படி உருவானது?
இன்று நாம் காணும் நாடுகடந்த நிறுவனங்களின் உலக மேலாதிக்கம், இந்தியா போன்ற நாடுகளில் 1990கள் முதல் செயல்படுத்தப்பட்ட தனியார்மயம், தாராளமயம், உலகமயம் என்ற புதிய பொருளாதாரக் கொள்கைகளின் நோக்கமும் விளைபொருளுமே ஆகும். அதாவது, இந்தக் கொள்கைகள் நாடுகடந்த பெருநிறுவனங்கள் உற்பத்தி, வணிகம், நிதித்துறைச் செயல்பாடுகளில் உலகம் முழுவதும் ஆதிக்கம் செலுத்துவதை உறுதிசெய்கின்றன.
இந்த ஆதிக்கத்தின் மையத்தில் இருக்கும் யூரோ-சந்தைக்கு ஒரு வரலாற்றுப் பின்னணி உள்ளது. இது இரண்டாம் உலகப் போருக்குப் பிறகான ஏகாதிபத்திய உலகின் மாற்றங்களுடன் இணைந்தது.
அதாவது, இன்றைய புதிய பொருளாதாரக் கொள்கைகளுக்கான அடித்தளம் இரண்டாம் உலகப் போருக்குப் பின்பிருந்து தொடங்குகிறது. 1945 இல் முன்னாள் உலக நாட்டாமை பிரிட்டனும், புதிய உலக நாட்டாமை அமெரிக்காவும் உள்ளிட்ட 44 நாடுகளுக்கிடையே போடப்பட்ட பிரெட்டன் வுட்ஸ் ஒப்பந்தம், அமெரிக்க டாலரை முதலாளித்துவ உலகின் பொது நாணயமாக ஏற்றுக்கொண்டது. அதை நிலைநிறுத்துவதற்கான பன்னாட்டு பணவியல் நிதியம் (ஐ.எம்.எஃப்), உலக வங்கி ஆகியவற்றையும், நாடுகளுக்கிடையே சுதந்திர வர்த்தகத்தை ஊக்குவிப்பதற்கான GATT பேச்சுகளையும் தொடங்கி வைத்தது. இதன் மூலம், இந்த முதலாளித்துவ நாடுகளின் பெருநிறுவனங்கள் எல்லை கடந்த சந்தை, எல்லை கடந்த உற்பத்தி, எல்லை கடந்த மூலதனப் பாய்ச்சலை நிகழ்த்துவதற்கான சட்டகம் உருவானது.
யூரோ-சந்தையும் உற்பத்தி உலகமயமாதலும்
1960களில் அமெரிக்க நிறுவனங்கள் மெக்சிகோ, ஜப்பான், தென்கொரியா, தைவான் போன்ற நாடுகளுக்கு உற்பத்தியை நகர்த்தின. இதையே ஜான் ஸ்மித் 'உற்பத்தி உலகமயமாதல்' என்கிறார். 1980-90களில் சீனா தன் பொருளாதாரத்தைத் திறந்தபோது இது பேரலையாக மாறியது. மின்னணு, ஆடை, தோல் பொருட்கள் என அனைத்தின் உற்பத்தியும் மூன்றாம் உலக நாடுகளில் உள்ள கிளை நிறுவனங்களுக்கு அல்லது துணை நிறுவனங்களுக்கு மாற்றப்பட்டன; அதில் அமெரிக்க, ஐரோப்பியச் சந்தைகளுக்குத் தேவையான பொருட்கள் ஆசிய, லத்தீன் அமெரிக்க, ஆப்பிரிக்க நாட்டுக் குறைகூலி உழைப்பாளர்கள் மூலம் உற்பத்தி செய்யப்படுகின்றன.
பின்னாளில், அமெரிக்க, மேற்கு ஐரோப்பிய ஏகாதிபத்திய நாடுகளுக்கு ஒப்பீட்டளவில் குறைந்த ஊதியம் பெறும் இந்திய ஊழியர்களைக் கொண்டு தகவல் தொழில்நுட்பச் சேவைகளை வழங்குவதும் இதில் இணைந்தது. இதில் டி.சி.எஸ், இன்ஃபோசிஸ், விப்ரோ முதலான இந்திய நிறுவனங்கள் பெருமளவில் பங்கேற்கின்றன.
ஓர் ஐஃபோனை எடுத்துக் கொள்வோம்: அதன் வடிவமைப்பு கலிஃபோர்னியாவில் நடக்கிறது, பாகங்கள் பல நாடுகளில் உற்பத்தியாகின்றன, சேர்த்துப் பொருத்துதல் சீனாவில் செய்யப்படுகிறது, ஐஃபோனின் விற்பனை உலகம் முழுவதும் நடக்கிறது. இந்த உற்பத்திச் சங்கிலியில் பொருட்களை வாங்குவதற்கும், செலுத்துவதற்கும், நாணய மாற்றத்திற்கும், புதிய முதலீடுகளுக்கும்—ஒரு சிக்கலான பன்னாட்டு நிதியமைப்பு இயங்குகிறது.
பன்னாட்டு உற்பத்திச் சங்கிலிகள் விரிவடைய விரிவடைய, நாடு கடந்த உற்பத்திக்கும் உலகளாவிய சந்தைகளுக்கும், எல்லைகளைத் தாண்டிச் செயல்படும் நிதிச் சந்தைகள் அவசியமாகின. யூரோ-சந்தை அந்த நிதி உள்கட்டமைப்பின் மையமாக உருவெடுத்தது.
எனவே, நாடுகளின் எல்லை தாண்டிய நிதித்துறை என்பது உற்பத்திக்கு வெளியே நிற்கும் தனியொரு உலகம் அல்ல; அது உற்பத்தி உலகமயமாதலின் உள்ளேயே இயங்கும் நரம்பு மண்டலம் என்பதே நார்ஃபீல்டின் வாதமாகும்.
இவ்வாறாக, 1945 முதல் 1960கள் வரையிலான காலகட்டத்தில் அமெரிக்க/மேற்கு ஐரோப்பிய நிறுவனங்கள் வெளிநாடுகளில் உற்பத்தி, வர்த்தகம், முதலீடு செய்வது பெருமளவு அதிகரித்தது. இந்நிறுவனங்கள், நிதி மூலதனம் பன்னாட்டு அளவில் நகர்வதில் உள்ள கட்டுப்பாடுகளை நீக்கும்படி அரசுகளுக்கு அழுத்தம் கொடுத்தன (பக்கம் 20).
ஆனால், அமெரிக்காவின் உள்நாட்டு முரண்பாடுகள் அமெரிக்க நிதிச்சந்தையில் பல தடைகளை விதிக்கும் சட்டங்களைத் தோற்றுவித்தன.
1. கிளாஸ்-ஸ்டீகால் சட்டம் (1933): இது 1930களில் ஏற்பட்ட பொருளாதாரப் பெருமந்தத்தைத் தொடங்கிவைத்த 1929 பங்குச்சந்தை வீழ்ச்சியையும், அதற்குக் காரணமான நிதித்துறை ஊக வணிகத்தையும் கட்டுப்படுத்தும் நோக்கத்துடன் இயற்றப்பட்டது. அமெரிக்க வணிக வங்கிகள் முதலீட்டு நடவடிக்கைகளில் ஈடுபடுவதைத் தடை செய்த இச்சட்டம், முதலீட்டு வங்கிகள் வாடிக்கையாளர்களிடமிருந்து வைப்புகளைப் பெறுவதையும் தடுத்தது. இதனால் அமெரிக்க வங்கிகள் இலண்டனில் கிளைகளைத் திறக்கத் தொடங்கின.
2. ஒழுங்குமுறை கியூ (Regulation Q): அமெரிக்காவில் வைப்புகளுக்கு வங்கிகள் தரக் கூடிய வட்டி வீதத்துக்கு வரம்பு விதிக்கப்பட்டது. அத்தகைய வரம்புகளின் காரணமாக, அமெரிக்காவில் செயல்படும் வங்கிகளில் டாலர் வைப்புகளை வைத்திருப்பதை விட இலண்டனில் இருந்து செயல்படும் வங்கிகளில் அவற்றை வைப்பது இலாபகரமானதாக ஆனது.
3. வட்டி சமப்படுத்தும் வரி (1963): அமெரிக்கா வெளிநாட்டு நிறுவனங்கள் அந்நாட்டில் கடன் பத்திரங்களை வெளியிடுவதற்கு வரி விதித்தது. இதனால் அமெரிக்க நிதிச் சந்தையில் டாலர் கடன் திரட்டுவதற்கான செலவு கூடியதால், இலண்டனை மையமாகக் கொண்ட யூரோ-கடன் பத்திரச் சந்தையின் வளர்ச்சிக்குக் கூடுதல் ஊக்கம் கிடைத்தது.
4. சோவியத் ஒன்றியத்தின் பரிவர்த்தனை (1957): சோவியத் ஒன்றியத்துடன் தொடர்புடைய மாஸ்கோ நரோட்னி வங்கி, தனது வெளிநாட்டு டாலர் வைப்புகளைப் பயன்படுத்தி, இலண்டன் மூலம் 8 இலட்சம் டாலர் கடனை வழங்கியது. அமெரிக்க வங்கி அமைப்புக்கு வெளியே டாலர்கள் வைப்பாகவும் கடனாகவும் சுழன்ற இந்த நிகழ்வே யூரோ-டாலர் சந்தையின் தொடக்கப் புள்ளியாகவும், முதல் முக்கியப் பரிவர்த்தனையாகவும் வரலாற்றாசிரியர்களால் கருதப்படுகிறது.
5. முதல் யூரோ-கடன் பத்திரம் (1963): ஜூலை 1963-இல் Autostrade per l'Italia என்ற இத்தாலிய நிறுவனம் $15 மில்லியன் கடன் பத்திரங்களை இலண்டனில் வெளியிட்டது. இதுவே உலகின் முதல் யூரோ-கடன் பத்திரம் ஆகும்.
6. பெட்ரோ-டாலர்கள் (1970கள்): 1973-இல் கச்சா எண்ணெய் விலை நான்கு மடங்கு உயர்ந்ததால், கச்சா எண்ணெய் ஏற்றுமதி செய்யும் சவுதி அரேபியா, ஐக்கிய அமீரகம் போன்ற நாடுகளுக்கு டாலர்கள் குவிந்தன. இந்த பெட்ரோ-டாலர்கள் இலண்டன் வங்கிகளில் வைப்புகளாக வைக்கப்பட்டு, உலகெங்கிலும் உள்ள நிறுவனங்களுக்கும் அரசுகளுக்கும் கடனாக வழங்கப்பட்டன.
1971-இல்தான், பிரெட்டன் வுட்ஸ் ஒப்பந்தப்படி டாலருக்கும் தங்கத்துக்கும் இடையிலான சட்டப்படியான விகிதத்தை (1 அவுன்ஸ் தங்கம் = $35) அமெரிக்க அரசு கைவிட்டது என்பது குறிப்பிடத்தக்கது.
இலண்டனின் சாதகமான அம்சங்கள்: நேர மண்டலம் (Time zone)—காலையில் ஆசியா, மதியம் ஐரோப்பா, மாலையில் அமெரிக்கா என மூன்று சந்தைகளுடனும் இயங்கும் வாய்ப்பு இலண்டனுக்கு உள்ளது. பிரித்தானிய அரசு உள்நாட்டு ஒழுங்குமுறைகளுக்குள் யூரோசந்தையை வேண்டுமென்றே கொண்டுவராமல் அதனை ஊக்குவித்தது. மேலும், 150 ஆண்டுகளாக முதலாளித்துவ உலகின் தலைமை இடமாக இருந்ததால், இலண்டனின் நிதி உள்கட்டமைப்பு ஏற்கனவே வலுவாக நிலைபெற்றிருந்தது.
யூரோ-சந்தை, யூரோ-டாலர்கள் எவ்வாறு செயல்படுகின்றன?
ஒரு கதையின் வழியே: 1980களில், இந்திய அரசின் சட்டப்படி, ஏற்றுமதியில் கிடைக்கும் வெளிநாட்டுப் பணத்தை (டாலர் அல்லது பவுண்ட்) முழுமையாக இந்தியாவுக்குக் கொண்டுவந்து ரிசர்வ் வங்கியிடம் கணக்கு ஒப்படைக்க வேண்டும். தேவைப்படும் டாலர்களை விண்ணப்பித்தே பெற முடியும்.
ஆனால், அதில் ஒரு சட்டப்படியான ஓட்டை இருந்தது. ஏற்றுமதி விற்பனையில் 7.5% வரை வெளிநாட்டு முகவருக்குக் கமிஷனாகக் கொடுக்க அனுமதி இருந்தது. இதன்படி, ஏற்றுமதி நிறுவனம் வெளிநாட்டு முகவர்களுக்குப் பணம் அனுப்ப முடிந்தது.
இந்திய நிறுவனம் ஒன்று ஜெர்மனி, இங்கிலாந்து, போர்ச்சுகல், ஸ்பெயின், ஹாங்காங், அமெரிக்கா எனப் பல நாடுகளுக்கு ஏற்றுமதி செய்துவந்தது.
ஜெர்மனிக்கு 10,000 மார்க்குகள் மதிப்புள்ள பொருட்களை ஏற்றுமதி செய்யும்போது, ஜெர்மன் முகவருக்கு 5% கமிஷன் தர வேண்டும். ஆனால், அந்த நிறுவனம் அனைத்து ஏற்றுமதிகளுக்கும் சுவிட்சர்லாந்தில் உள்ள தனது துணை நிறுவனத்தையே ஒரே முகவராகக் காட்டி, அனுமதிக்கப்பட்ட அதிகபட்ச 7.5% கமிஷனை அங்கு அனுப்பியது. ஜெர்மன் ஏற்றுமதிக்காக 750 மார்க்குகள் அனுப்பப்பட்டால், சுவிஸ் நிறுவனம் ஜெர்மன் முகவருக்கு 500 மார்க்குகளை அனுப்பிவிட்டு, மீதி 250 மார்க்குகளைத் தன்னிடம் வைத்துக்கொள்ளும். முகவரே இல்லாத $10,000 அமெரிக்க ஏற்றுமதியிலும் $3,750 கமிஷனாக சுவிஸ் கிளைக்கே சென்றுவிடும்.
இவ்வாறு வெளிநாடுகளில் திரட்டப்படும் டாலர் வைப்புகள், அப்பெருநிறுவனத்தின் வெளிநாட்டுச் செயல்பாடுகளுக்குத் தேவைகேற்பப் பயன்படுத்தப்படும். இது இந்திய ரிசர்வ் வங்கியின் கட்டுப்பாட்டுக்கு அப்பாற்பட்டது; சுவிஸ் அரசும் இதைக் கட்டுப்படுத்துவதில்லை.
இது ஒரு சிறிய எடுத்துக்காட்டு மட்டுமே. பெருநிறுவனங்கள் பல கோடி டாலர் பரிவர்த்தனைகளில் இத்தகைய வெளிநாட்டுப் பணப் பதுக்கல்களை உருவாக்கிக்கொள்கின்றன. இவை அனைத்தும் இலண்டனில் குவியும்போது, அது கடன் கொடுப்பதற்கான ஒரு பெரும் அடித்தளத்தைத் தருகிறது. இந்த வைப்புகளைப் பயன்படுத்தி இலண்டன் வங்கிகள் டாலர் கடன்களை வழங்கவோ, கடன் பத்திரங்களை வாங்கவோ முடிகிறது.
1980களிலும் 1990களிலும் மைக்ரோசாப்ட், ஆப்பிள் முதலான அமெரிக்கப் பெருநிறுவனங்கள் வெளிநாடுகளில் ஈட்டிய இலாபத்தை உடனடியாக அமெரிக்காவுக்குத் திரும்பக் கொண்டு வராமல், வெளிநாட்டுத் துணை நிறுவனங்களிலேயே வைத்திருக்கத் தொடங்கின. மைக்ரோசாப்ட் நிறுவனம் 2009 முதல் 2011 வரை மட்டும் சுமார் $21 பில்லியன் இலாபத்தை வெளிநாட்டு நிறுவனங்களுக்கு மாற்றியது என்று அமெரிக்க நாடாளுமன்ற மேலவை விசாரணை ஒன்று கண்டறிந்தது. 2009 முதல் 2012 வரை அதன் ஒரு முக்கிய வெளிநாட்டுத் துணை நிறுவனம் மட்டும் $30 பில்லியன் இலாபத்தைப் பதிவு செய்ததாக அமெரிக்க நாடாளுமன்ற மேலவை விசாரணை கூறியது. அதாவது, அமெரிக்க நிறுவனமான ஆப்பிளின் இலாபம் இன்னொரு நாட்டிலுள்ள அதன் துணைநிறுவனத்தின் பெயரில் வரவு வைக்கப்பட்டு பன்னாட்டு நிதிச் சந்தையில் நகர்ந்து விடுகிறது. 2017-க்குள் ஆப்பிள் நிறுவனத்தின் கையிருப்புப் பணமும் முதலீடுகளும் சுமார் $246 பில்லியன் அளவை எட்டின.
அதாவது, ஒரு நிறுவனத்தின் உற்பத்தி ஒரு நாட்டில் நடைபெறலாம்; அதன் இலாபம் இன்னொரு நாட்டில் பதிவு செய்யப்படலாம்; அந்த இலாபத்திலிருந்து உருவான நிதிச் சொத்துகள் மூன்றாவது நாட்டின் சந்தைகளில் முதலீடு செய்யப்படலாம். இதற்கான உலகளாவிய நிதிச் சந்தை இன்றியமையாததாக உள்ளது.
இந்திய நிறுவனங்களின் சில அண்மைய சான்றுகள்:
1990களுக்குப் பிறகு சோசலிச முகாமின் வீழ்ச்சியைத் தொடர்ந்து இந்தியா போன்ற நாடுகளில் புதிய தாராளமயக் கொள்கைகள் செயல்படுத்தப்பட்டன. உலகளாவிய சந்தை, உலகளாவிய உற்பத்தி, உலகளாவிய மூலதனம் என்பது முதலாளித்துவ முகாமில் மட்டுமின்றி உண்மையிலேயே உலகளாவியதாக மாறியது. வெளிநாட்டுப் பணம் தொடர்பான விதிமுறைகள் தளர்த்தப்பட்டதால், நிறுவனங்கள் தமது பணத்தை வெளிநாட்டில் சேமிக்கவும் கடன் திரட்டவும் மேலும் எளிதானது.
டாடா ஸ்டீல் (2007): கோரஸ் ஸ்டீல் நிறுவனத்தைக் கையகப்படுத்திய $12.9 பில்லியன் ஒப்பந்தத்தில், சுமார் $6 பில்லியன் கடன் தொகுப்பைப் பன்னாட்டு வங்கிகளே வழங்கின. டாடா ஸ்டீல் தனது இங்கிலாந்து மற்றும் சிங்கப்பூர் கிளைகள் மூலமாக இக்கடனை வாங்கியது.
ரிலையன்ஸ் இண்டஸ்ட்ரீஸ் (2022): ஏற்கெனவே இருந்த கடனை மறுநிதியளிப்பு (Refinance) செய்ய $5 பில்லியன் வரை வெளிநாட்டு நாணயக் கடன் பத்திரங்களை வெளியிட்டது.
அதானி ஏர்போர்ட்ஸ் (2025): ஜூன் 2025-இல் பன்னாட்டு வங்கிகளிடமிருந்து $750 மில்லியன் நிதியையும், ஏப்ரலில் கடன் பத்திரங்கள் மூலமாக $750 மில்லியனையும் திரட்டியது.
இவை குறிப்பிடத்தக்க எடுத்துக்காட்டுகள். ஆனால், ஒவ்வொரு நாளும் சிறிதும் பெரிதுமாக பல கோடி டாலர்கள் பரிவர்த்தனைகளை நாடுகளின் எல்லை தாண்டி கார்ப்பரேட் பெருநிறுவனங்கள் நடத்துகின்றன.
உலகப் பெருநிறுவனங்களுடன் ஒப்பிடும்போது இந்திய நிறுவனங்களின் யூரோ-சந்தையின் பயன்பாடு மிகச் சிறியதே.
அமேசான் (மார்ச் 2026): ஒரே நாளில் €14.5 பில்லியன் ($16.8 பில்லியன்) யூரோ கடன் பத்திரங்களை வெளியிட்டது. அதே வாரத்தில் அமெரிக்க உள்நாட்டுச் சந்தையையும் சேர்த்து மொத்தம் $54 பில்லியன் கடன் பத்திரங்களை வெளியிட்டது. அமேசானின் ஒரே நாள் யூரோ-பத்திரம் ($16.8 பில்லியன்), இந்தியாவின் மொத்த ஆண்டு வெளிநாட்டுக் கடன் பத்திர வெளியீட்டை ($6-8 பில்லியன்) விட அதிகம்!
கூகிள் (ஆல்பபெட்): ஒரே மாதத்தில் டாலர், சுவிஸ் பிராங்க், பிரிட்டிஷ் பவுண்ட் எனப் பல்வேறு நாணயங்களில் $32 பில்லியன் கடன் பத்திரங்களை வெளியிட்டது.
அமேசான், கூகிள் போன்ற நிறுவனங்கள் பெருமளவு கடன் வாங்குகின்றன என்பதல்ல செய்தி. அவை குறைந்த செலவில், எந்த நாணயத்திலும், யாரிடமிருந்தும் நிதி திரட்ட இயலுகிறது என்பது முக்கியமானது. இதுதான் நாடுகடந்த நிதிச் சந்தையின் உண்மையான ஆற்றல்.
நமது அன்றாட வாழ்க்கைக்கும் இதற்கும் என்ன தொடர்பு?
35 ஆண்டுகால புதிய தாராளமயக் கொள்கைகளுக்குப் பிறகு, நம் நாடு இந்த நாடுகடந்த நிறுவனங்களின் பிடியில் சிக்கியுள்ளது:
அனைவரும் பயன்படுத்தும் கூகிள் (தேடுபொறி, ஜெமினி செய்யறிவு, யூடியூப், ஜிமெயில்l, ஜிபே, கூகிள் டிரைவ்), மெட்டா (ஃபேஸ்புக், வாட்ஸ்அப், இன்ஸ்டாகிராம், மெட்டா ஏ.ஐ)
நம்மில் பலர் வாங்கிப் பயன்படுத்தும் ஆப்பிள், சாம்சங் மொபைல்கள்
ஆயிரக்கணக்கான தொழிலாளர்கள் வேலை செய்யும் நிசான், ஹூண்டாய் போன்ற பன்னாட்டு உற்பத்தி நிறுவனங்கள்
இலட்சக்கணக்கான தொழிலாளர்களை வேலைக்கு அமர்த்தும் திருப்பூர், இராணிப்பேட்டை, சென்னையில் செயல்படும் கொள்முதல் நிறுவனங்கள்
இலட்சக்கணக்கான பேர் வெளிநாட்டு நிறுவனங்களுக்கு சேவை வழங்கும் IT சேவை நிறுவனங்கள் (டி.சி.எஸ், இன்ஃபோசிஸ், விப்ரோ, காக்னிசன்ட் முதலியன)
சொமாட்டோ, ஸ்விகி, ஓலா, அமேசான், ஃபிளிப்கார்ட் முதலிய இணைய வழி விற்பனை நிறுவனங்கள் - அவற்றின் தொழிலாளர்களும் நுகர்வோரும்
இந்தியப் பங்குச் சந்தைகளுக்கு வரும் அயல் முதலீடுகள்
என நம் நாட்டு மக்களின் வாழ்க்கை நேரடியாகவோ சுற்றடியாகவோ நாடுகடந்த நிறுவனங்களின் ஆதிக்கத்தில் உள்ளது.
இங்கேதான் டோனி நார்ஃபீல்டின் The City நூல் முக்கியம் பெறுகிறது. பிரிட்டன் இனி மிகப்பெரிய தொழில்துறை சக்தியல்ல; அதன் காலனியப் பேரரசு பெரும்பாலும் முடிவுக்கு வந்து விட்டது. ஆனால், இலண்டன் சிட்டி இன்றைக்கும் உலக நிதி அமைப்பின் மிக முக்கியமான மையமாகத் தொடர்கிறது.
இது எப்படி சாத்தியமானது? நார்ஃபீல்டின் பதில்: இதை பிரிட்டனின் கடந்தகாலப் பெருமையின் எச்சமாக மட்டும் பார்க்கக் கூடாது. இலண்டன் சிட்டி இன்று அமெரிக்கத் தலைமையிலான உலக முதலாளித்துவ அமைப்பில் உலகளாவிய உற்பத்தி, வணிகம், முதலீடு மற்றும் நிதியை இணைக்கும் ஒரு தனித்துவமான மையமாகச் செயல்படுகிறது; அதன் மூலமே பிரிட்டன் தன் உலகச் செல்வாக்கைத் தக்கவைத்துக்கொள்கிறது.
எனவே, யூரோ-சந்தையை "வெளிநாட்டில் இருக்கும் டாலர் வைப்பு" என்று சுருக்கிப் பார்க்க முடியாது. அது உலகளாவிய உற்பத்தியையும் வணிகத்தையும் இயக்கும் நிதி உள்கட்டமைப்பு. இந்த அமைப்பைப் புரிந்துகொள்ளாமல், இன்றைய உலக முதலாளித்துவத்தையும் நாடுகளுக்கிடையேயான பொருளாதாரப் படிநிலையையும் நாம் முழுமையாகப் புரிந்துகொள்ள முடியாது. யூரோ-சந்தை மூலமாக நடைபெறும் வங்கி நடவடிக்கைகள் பன்னாட்டு நிறுவனங்களின் ஆட்சிக்கான அடித்தளமாக உள்ளன. இதைப் புரிந்து கொள்ளாமல் அவற்றின் ஆட்சியை எதிர்க்க முடியாது.
நாடுகடந்த பன்னாட்டு நிறுவனங்களின் ஆதிக்கத்தின் அடித்தளமாக இருப்பது யூரோ நிதிச் சந்தை. உலகளாவிய உற்பத்தி, உலகளாவிய மூலதனப் பாய்ச்சல், உலகளாவிய போர்கள், உலகளாவிய எதிர்ப்புகள் பற்றிய முழுமையான புரிதல் இந்த உலகளாவிய முதலாளித்துவத்தை எதிர்த்துப் போராடுவதற்குத் தேவையாக உள்ளது.
The City: London and the Global Power of Finance. (மாநகரம்: இலண்டன் சிட்டியும் நிதித்துறையின் உலகளாவிய ஆதிக்கமும்) - டோனி நார்ஃபீல்டின்
நூல் பட்டியல்
1. ஜான் ஸ்மித் – Imperialism in the Twenty-First Century (உற்பத்தி உலகமயமாதல் பற்றி)
2. டோனி நார்ஃபீல்ட் – The City: London and the Global Power of Finance (இலண்டன் சிட்டி பற்றி)
3. கோஸ்டாஸ் லபாவிட்சாஸ் – Profiting without Producing (நிதிமயமாக்கல் பற்றி)
4. கார்ல் மார்க்ஸ் – மூலதனம் (தொகுதி 1, 2, 3)
5. வி.இ.லெனின் – ஏகாதிபத்தியம்: முதலாளித்துவத்தின் உச்ச கட்டம்
- மா.சிவகுமார்